Actualités
 Revolut — Plus qu'une banque
Revolut, le portefeuille numérique qui s’invite dans le quotidien
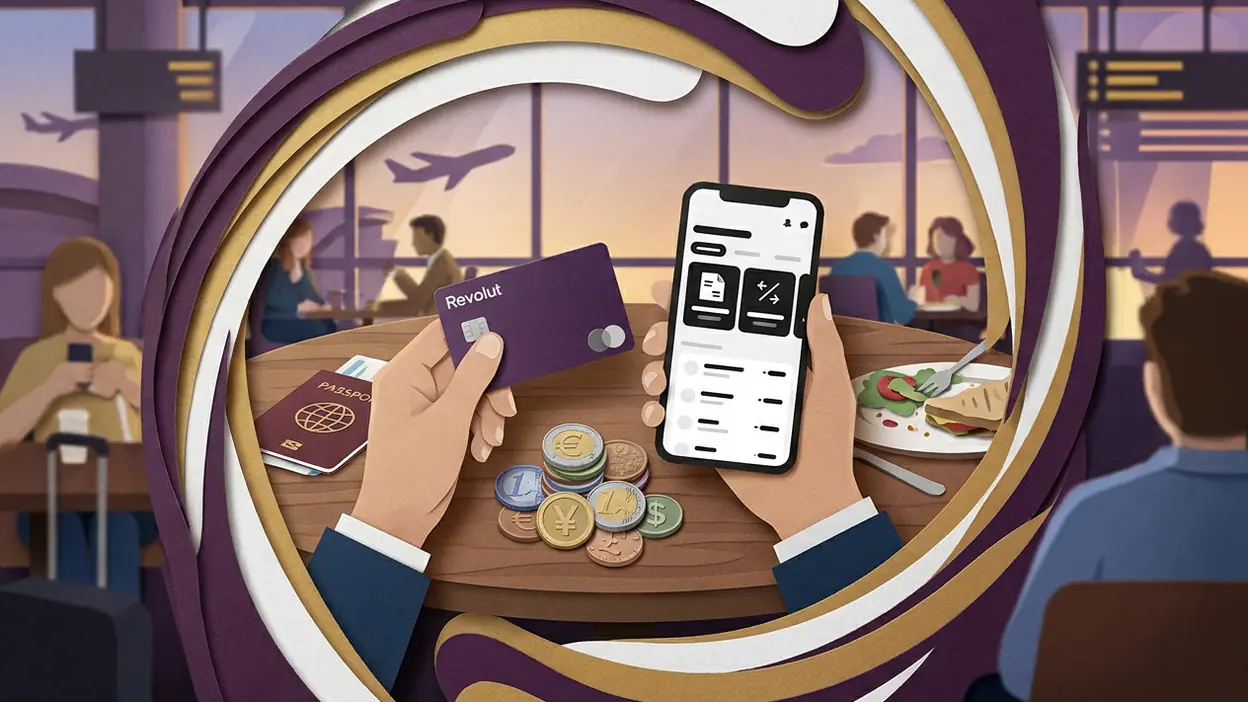
On n’ouvre plus forcément son application bancaire pour vérifier son solde. On y passe avant de partager l’addition, pendant une escale, au moment de régler un achat en ligne ou simplement pour savoir où est parti le salaire. Revolut — Plus qu'une banque comprend très bien ce déplacement : l’argent n’est plus seulement une affaire de guichet et de relevé, mais une suite de gestes mobiles, rapides et visibles. Son ambition n’est pas seulement de remplacer une carte bancaire. Elle consiste à devenir l’écran où l’on organise une partie de sa vie quotidienne.
C’est là que l’application est la plus intéressante, et que ses limites apparaissent aussi. Revolut condense dans une interface familière des opérations autrefois dispersées entre banque, bureau de change, outil de budget et portefeuille de voyage. Le résultat est utile, parfois franchement malin, mais il pousse aussi à regarder l’argent plus souvent. La banque se rapproche de nous à mesure qu’elle devient facile à consulter.

Revolut — Plus qu'une banque
Revolut Ltd4,7
Une banque à la mesure du téléphone
Le premier signal culturel de Revolut tient à sa promesse de disponibilité. Le compte est là, dans la poche, à portée de pouce, avec les mouvements récents et les cartes accessibles sans détour. Cette proximité correspond à une époque où l’on s’attend à régler une tâche dès qu’elle nous vient à l’esprit : envoyer une somme à un proche, bloquer une carte égarée ou vérifier si un paiement est passé.
Dans la pratique, cette immédiateté change la perception de la banque. On ne la réserve plus aux grandes décisions financières ni au rendez-vous mensuel avec ses comptes. Elle s’insère entre deux conversations et accompagne des dépenses modestes. Les paiements apparaissent rapidement, les montants sont lisibles, et les commandes courantes se trouvent à quelques gestes de l’écran d’accueil. La relation devient moins solennelle, mais aussi plus fréquente.
Revolut dit quelque chose de notre présent : nous voulons que les services complexes prennent l’allure d’outils simples. L’application rapproche des fonctions qui, dans la vie réelle, restent soumises à des règles, des délais et des conditions. Son interface donne une impression de maîtrise immédiate, alors que les réalités bancaires en arrière-plan ne disparaissent pas pour autant. Cette distinction compte. Une opération facile à lancer n’est pas automatiquement une opération sans frais, sans limite ou sans conséquence.
Le geste qu’elle normalise est celui de la vérification permanente. Avant un achat, on consulte le solde. Après un paiement, on regarde la notification. En voyage, on suit la conversion et les dépenses du jour. Cette vigilance peut aider à mieux comprendre ses habitudes, surtout pour les personnes qui perdaient le fil entre plusieurs cartes et comptes. Mais elle crée aussi une petite boucle : dépenser, recevoir une alerte, vérifier, puis recommencer.
La clarté de l’application est donc à la fois son service et son influence. Montrer une transaction presque aussitôt qu’elle a lieu donne une sensation de contrôle très concrète. On repère plus facilement une dépense inattendue et on peut réagir vite en cas de problème. En revanche, l’argent prend davantage de place dans les pensées ordinaires. La simplicité ne nous rend pas nécessairement plus sereins ; parfois, elle rend seulement nos comptes plus présents.
Revolut comprend également que la commodité est devenue un signe de statut discret. Il ne s’agit pas ici d’exhiber une carte luxueuse à la table d’un restaurant, mais de montrer qu’on sait voyager, partager les frais et payer sans ralentir le groupe. Régler sa part avant que quelqu’un ait sorti sa calculatrice, ou suivre ses dépenses dans une autre devise, signale une certaine aisance numérique. La valeur sociale réside moins dans l’argent possédé que dans la fluidité avec laquelle on le fait circuler.
Cette impression varie selon les personnes et les formules proposées. Les cartes, les avantages associés à certains abonnements et l’apparence soignée de l’ensemble peuvent donner à l’expérience une dimension aspirante. Mais l’application doit être jugée sur les conditions concrètes de ses services, pas seulement sur leur présentation. Les limites applicables aux opérations, les frais éventuels et les différences entre offres méritent d’être vérifiés avant de faire de Revolut son compte principal. Une interface élégante ne remplace pas la lecture attentive des règles.
Dans le quotidien, l’application gagne sa place par des rituels simples. Je l’imagine ouverte avant de partir en week-end pour vérifier le compte, puis consultée au moment de partager une note ou d’identifier une dépense. Le paiement devient un petit événement suivi de son empreinte numérique. Ces habitudes s’installent parce qu’elles demandent peu d’effort : une notification donne le montant, l’historique garde la trace, et les outils de gestion permettent de regarder les dépenses sous un autre angle.
Cette répétition explique pourquoi l’application peut rester proche, même quand on ne s’en sert pas tous les jours. Elle est associée aux moments où l’argent change de contexte : départ à l’étranger, achat imprévu, abonnement à contrôler, cadeau commun. L’intérêt ne tient pas à une fonctionnalité spectaculaire, mais à la réduction de plusieurs irritations minuscules. Une bonne application financière ne fait pas disparaître les décisions ; elle enlève quelques obstacles entre la décision et l’action.
Son design reflète la même culture du choix rapide. Les actions importantes sont présentées comme des commandes accessibles, tandis que l’activité du compte transforme le solde en récit récent : qui a payé, quand et pour quoi. Il y a quelque chose de très contemporain dans cette mise en scène de l’argent en mouvement. Le compte n’est pas une réserve abstraite qu’on consulte à la fin du mois ; c’est un flux d’événements, rangé et actualisé pour être parcouru du pouce.
La contrepartie est une densité fonctionnelle qui peut brouiller la hiérarchie. À force de rapprocher paiements, gestion, voyage et services additionnels, Revolut risque de faire paraître tout aussi central ce qui est indispensable et ce qui relève du confort facultatif. Les nouveaux venus peuvent hésiter sur l’endroit où effectuer une opération, ou sur les conditions qui l’accompagnent. Une application complète n’est pas automatiquement une application évidente. Ici, la découverte des fonctions demande parfois de ralentir dans un produit conçu pour la vitesse.
Le point le plus révélateur, à mes yeux, concerne la confiance. La banque traditionnelle reposait en partie sur une distance : un relevé, une agence, une marque installée. Revolut propose plutôt une relation faite de signes immédiats, d’alertes et de commandes visibles. Cette proximité rassure lorsque tout fonctionne et facilite certaines réactions. Elle peut toutefois rendre moins perceptible la séparation entre une interface séduisante et les obligations, protections ou limites qui encadrent un service financier. Il faut garder en tête que l’écran simplifie l’accès, pas la nature de l’argent.
Cette présence continue soulève aussi une question de mesure. Une notification sur un paiement utile n’a pas le même rôle qu’une sollicitation destinée à attirer l’attention vers une fonction secondaire. Plus une application devient le lieu où l’on revient pour de bonnes raisons, plus elle dispose d’occasions de devenir un espace commercial ou promotionnel. Le bon équilibre consiste à servir le besoin sans transformer chaque moment de consultation en invitation à faire davantage. C’est un critère important pour juger toute application qui s’installe au cœur des finances personnelles.
Les autres applications mobiles reprennent, chacune à sa manière, ce même modèle de proximité : LinkedIn transforme la recherche professionnelle en fil consultable, Weather - By Xiaomi fait du temps qu’il fera un réflexe matinal, TodayTix – Theatre Tickets réduit une sortie à quelques choix sur écran, et Google Home rassemble des commandes domestiques dans une interface. Leurs usages ne sont pas interchangeables avec ceux d’une banque, mais ils partagent une même idée : faire tenir une activité entière dans un point d’accès familier. Revolut applique cette logique à l’argent, domaine où l’efficacité touche directement à la confiance.
Ce qui la distingue n’est donc pas simplement le nombre de services réunis. C’est la façon dont elle rend la gestion financière compatible avec les réflexes du téléphone : consulter, agir, recevoir une confirmation, passer à autre chose. Cette grammaire est devenue si habituelle qu’on remarque moins combien elle transforme notre rapport aux opérations quotidiennes. On attend désormais d’une banque qu’elle accompagne le rythme du déplacement, de l’achat et de l’échange entre proches, plutôt que de se limiter à conserver un compte.
Revolut réussit surtout lorsqu’elle rend une tâche financière moins pénible sans prétendre que l’argent est devenu simple. Son utilité se vérifie dans les gestes concrets : suivre une dépense, gérer une carte ou garder un œil sur ses paiements pendant un voyage. Sa faiblesse est le revers de cette proximité : les finances occupent davantage l’attention, et l’abondance des fonctions peut masquer les conditions qu’il faut comprendre. Je vois moins Revolut comme une banque qui aurait effacé les anciennes que comme le portrait très net d’une nouvelle attente : une banque toujours disponible, à condition de ne pas confondre disponibilité et simplicité absolue.
À ce titre, Revolut — Plus qu'une banque est moins une promesse de liberté financière qu’un miroir de nos habitudes numériques. Nous voulons que l’argent suive le rythme du téléphone, qu’il soit visible au moment où il bouge et gérable sans cérémonie. L’application répond avec talent à cette demande, tout en rappelant qu’un compte reste une affaire sérieuse, même lorsqu’il tient dans une poche. Sa réussite culturelle se mesure à cette tension : elle rend la banque plus proche, et nous oblige à décider jusqu’où nous voulons la laisser entrer dans nos journées.