Actualités
 Article sur Google Wallet
Google Wallet paie vite, mais range moins bien ses cartes
Une bonne application de paiement doit presque s’effacer au moment où l’on en a besoin. Google Wallet comprend cette exigence : son écran d’accueil met les cartes et les titres de transport à portée de doigt, sans transformer chaque achat en parcours administratif. Mais cette sobriété a un prix. Dès qu’on quitte le geste familier du paiement, l’organisation devient moins évidente et les explications se font discrètes. Mon verdict tient dans cette tension : Google Wallet réussit mieux l’action immédiate que la compréhension de tout ce qu’elle contient.
Une entrée en matière qui mise sur l’évidence
Au premier lancement, l’application invite à ajouter une carte bancaire ou un autre élément compatible. Le geste est simple à comprendre : on choisit un type de carte, on suit les étapes, puis l’élément apparaît dans le portefeuille. Cette progression donne un cap sans exiger que l’on explore d’abord des menus. Pour une application financière, c’est une décision judicieuse : l’utilisateur vient généralement avec un objet précis à ajouter, pas avec l’envie d’étudier une nouvelle interface.

Google Wallet
Google LLC4,0
L’orientation fonctionne aussi parce que l’écran rassemble des objets concrets. Une carte bancaire ressemble à une carte bancaire, un titre de transport conserve une identité visuelle reconnaissable, et l’on comprend vite que le portefeuille est une collection à faire défiler. On n’a pas besoin d’apprendre un vocabulaire propre à l’application avant de s’en servir. En revanche, la première impression ne dit pas toujours clairement quelles cartes fonctionneront dans chaque situation. La compatibilité dépend de la banque, du pays, du téléphone et du type de carte. Cette réalité est plus complexe que l’écran d’accueil, qui donne une impression de simplicité presque absolue.
Une hiérarchie conçue pour le geste pressé
La hiérarchie visuelle privilégie l’élément actif plutôt que l’inventaire complet. Les cartes principales occupent l’espace, tandis que les commandes secondaires et les autres fonctions restent en retrait. C’est cohérent avec l’usage dominant : ouvrir l’application, repérer la bonne carte et payer. Le défilement vertical transforme la collection en pile lisible. Il suffit généralement d’un mouvement du pouce pour passer d’une carte à l’autre, sans ouvrir un écran de réglages ni chercher une commande cachée.
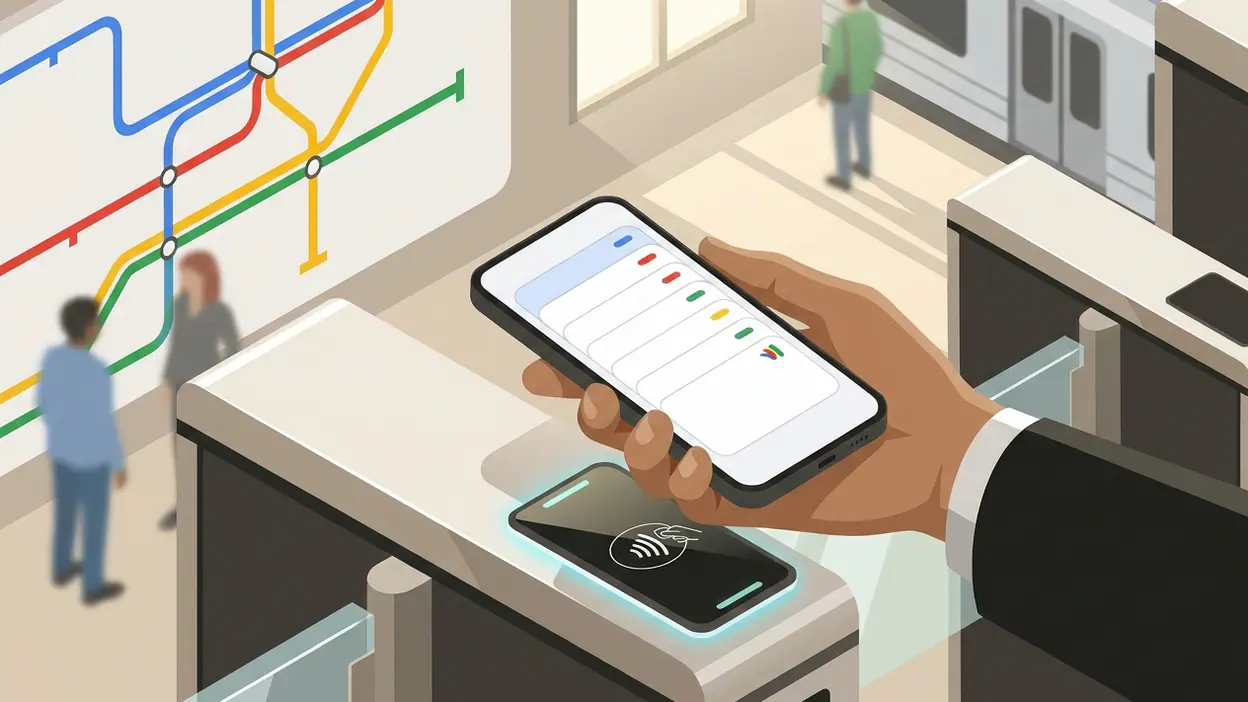
Cette organisation se révèle particulièrement utile à la caisse. L’écran ne rivalise pas avec le geste : il sert à identifier la carte, puis laisse le téléphone faire le reste. Le paiement sans contact devient la suite d’une décision visuelle plutôt qu’une série d’étapes à mémoriser. L’application évite aussi de tout traiter comme une fonction de même importance. Les cartes de paiement dominent naturellement, tandis que les billets, cartes de fidélité ou autres éléments compatibles complètent le portefeuille au lieu de brouiller sa première lecture.
Le revers apparaît lorsque la collection s’étoffe. Une pile de cartes est agréable tant qu’on en possède peu ; avec plusieurs moyens de paiement, des titres de transport et des cartes de fidélité, il faut se rappeler où se trouve chaque élément. La présentation par cartes reste intuitive, mais elle ne devient pas pour autant une vraie organisation. On peut reconnaître les objets, sans toujours disposer d’un moyen rapide de les classer selon son propre usage. La hiérarchie sert très bien l’accès immédiat, moins bien la gestion d’un portefeuille dense.
Le retour après l’action : assez discret, parfois trop
Après un paiement sans contact, l’expérience repose sur une confirmation brève et un retour au calme. Cette retenue est bienvenue : personne ne souhaite que son téléphone monopolise l’attention devant un terminal. Le signe de réussite doit être perceptible, mais pas théâtral. Dans les usages les plus courants, la sobriété de l’interface correspond donc à la situation réelle : l’utilisateur veut savoir que le geste a fonctionné, puis ranger son téléphone.
Cette discrétion peut toutefois laisser une petite zone d’incertitude. Un terminal qui tarde, une connexion hésitante ou une carte mal sélectionnée suffit à faire douter : le paiement est-il passé, faut-il réessayer, ou risque-t-on de payer deux fois ? L’application ne peut pas toujours expliquer ce qui se passe côté commerçant, mais elle gagnerait à distinguer plus nettement les états de réussite, d’attente et d’échec, avec une consigne immédiate quand une intervention est nécessaire. Dans une tâche financière, le retour d’action n’est pas un détail esthétique : il détermine si l’on ose avancer ou si l’on recommence par précaution.
Le problème n’est pas que chaque action manque d’animation. C’est plutôt que les moments ordinaires sont limpides, tandis que les moments ambigus réclament davantage de contexte. Une confirmation visible et une explication courte valent mieux qu’un écran chargé de détails. Ici, l’application choisit généralement la réserve, mais cette réserve ne devrait pas se confondre avec le silence.
Quand il faut corriger le parcours
Ajouter une carte qui ne passe pas du premier coup est un test plus révélateur que l’ajout réussi. Selon le cas, l’application renvoie vers la banque, demande une vérification ou indique que l’élément n’est pas pris en charge. Ce partage des responsabilités est compréhensible : Google ne peut pas régler à lui seul une validation bancaire. Pourtant, du point de vue de l’utilisateur, il s’agit d’un seul parcours. Une transition vers un autre service devrait donc expliquer clairement ce qui reste à faire et ce qui dépend désormais de la banque.
La récupération est plus frustrante quand le message se limite à constater un problème sans proposer le prochain geste utile. Faut-il réessayer plus tard, vérifier les paramètres de la carte, appeler sa banque ou utiliser une autre carte ? Dans une application de portefeuille, ces différences comptent. Un bon écran d’erreur ne doit pas prétendre résoudre ce qu’il ne contrôle pas ; il doit au moins aider à choisir la bonne sortie. C’est là que l’interface paraît moins sûre d’elle que dans le paiement lui-même.
La même réserve s’applique aux éléments dont la validité change, comme un billet ou un titre de transport. L’utilisateur doit pouvoir distinguer ce qui est encore utilisable de ce qui appartient au passé. Quand l’information arrive depuis des services différents, son affichage n’est pas toujours uniformément prévisible. L’application ne peut pas garantir la qualité des données de chaque partenaire, mais elle peut rendre leur état plus lisible et préciser quand une mise à jour est nécessaire. La confiance naît autant de la récupération que de la réussite.
Une identité stable, avec quelques coutures visibles
L’ensemble conserve une grammaire reconnaissable : des cartes présentées comme des objets, des commandes assez sobres et une navigation qui ne change pas de logique à chaque écran. Cette continuité réduit la charge mentale. Une fois le principe compris, on retrouve facilement l’idée de portefeuille, même lorsque l’on passe d’un moyen de paiement à un autre type de carte. L’interface ne cherche pas à donner à chaque fonction une personnalité différente.
Mais le portefeuille réunit des éléments qui n’obéissent pas tous aux mêmes règles. Une carte de paiement, un billet et une carte de fidélité n’ont ni les mêmes informations ni les mêmes besoins de mise à jour. Les écarts entre les détails proposés par chacun deviennent alors visibles : certains objets apportent tout de suite les renseignements utiles, d’autres donnent l’impression d’être simplement rangés dans l’application. La cohérence générale tient, mais les fonctions intégrées ne semblent pas toutes aussi abouties, notamment parce qu’elles dépendent de partenaires distincts.
Ce contraste n’annule pas l’intérêt de l’approche. Il rappelle plutôt que l’unité graphique ne suffit pas à créer une expérience unifiée. Il faut aussi que les actions, les retours et les possibilités de correction suivent des règles prévisibles. Sur ce terrain, l’application est convaincante dans les gestes centraux, plus inégale dans ses fonctions périphériques.
Le petit écran comme terrain de décision
Sur téléphone, chaque espace doit servir une décision. Les cartes larges facilitent la reconnaissance visuelle ; les commandes principales restent accessibles sans imposer de longues lectures. Le défilement naturel est aussi plus adapté qu’une grille minuscule : on choisit un objet à la fois, au lieu de viser une collection de petites vignettes. Pour un usage debout, parfois à une main et souvent sous la pression d’une file d’attente, cette économie de gestes est un vrai choix de conception.
En contrepartie, la densité reste faible. Il faut parfois parcourir plusieurs cartes avant de retrouver celle qu’on cherche, et les informations secondaires ne sont pas toutes visibles d’un coup. C’est une bonne décision pour l’usage rapide, mais une moins bonne pour comparer ou gérer une grande collection. L’interface privilégie la reconnaissance à la recherche : elle suppose que l’on sait déjà à quoi ressemble l’élément voulu. Avec quelques cartes, cette hypothèse tient. Avec beaucoup, elle commence à coûter du temps.
Les contrastes visuels des cartes aident, mais leur apparence dépend aussi des informations fournies par les émetteurs. Une carte bien distincte se repère immédiatement ; deux cartes proches peuvent demander une lecture plus attentive. Une option de personnalisation ou un repère choisi par l’utilisateur aurait davantage de valeur ici qu’un embellissement général : il s’agirait de réduire les erreurs au moment où le pouce doit agir vite.
Ce que l’habitué remarque
Après quelques semaines, la qualité se mesure moins à l’ajout initial qu’à l’absence de cérémonial. On ouvre le portefeuille, on repère sa carte par sa couleur et sa forme, on paie. Cette routine explique pourquoi Google Wallet peut devenir presque invisible : elle s’intègre à un geste déjà connu au lieu de demander un nouveau rituel. Les cartes de transport et de fidélité prolongent cette logique quand elles sont prises en charge, même si leur utilité varie selon les services disponibles.
L’habitué remarque aussi les limites que le premier essai masque. Les cartes ne se gèrent pas toutes de façon identique, certaines étapes renvoient vers la banque, et les détails d’un billet dépendent de son fournisseur. On finit par apprendre non seulement où se trouve chaque chose, mais aussi quel acteur contacter quand un problème survient. Cette connaissance pratique est une forme de fidélité, mais elle ne devrait pas être le prix d’entrée. Une application mature doit rendre ses frontières visibles sans obliger l’utilisateur à les découvrir par accident.
Autre détail révélateur : quand l’application fonctionne, elle ne réclame presque aucune attention ; quand elle hésite, chaque manque de précision devient important. Cela donne aux retours d’erreur un poids disproportionné par rapport à leur fréquence. Un parcours d’échec rare peut faire plus de dégâts dans la confiance qu’une petite imperfection visuelle répétée. Pour un portefeuille numérique, la qualité de l’ordinaire compte, mais la qualité de l’exception décide souvent de la sérénité à long terme.
Le choix de conception le plus juste
La meilleure décision de conception est de faire du portefeuille une collection d’objets immédiatement reconnaissables. C’est une idée simple, mais elle respecte le contexte réel : on ne consulte pas une carte pour admirer un tableau de bord, on l’ouvre parce qu’on doit agir. La représentation visuelle réduit le passage entre intention et geste. À la caisse, il est souvent plus rapide de reconnaître la carte voulue que de lire une liste de noms ou de parcourir une série de menus.
Cette simplicité n’est pas une invitation à tout cacher. Elle fonctionne parce que les éléments principaux restent visibles et que l’application ne surcharge pas le premier écran d’explications abstraites. Le meilleur prolongement serait donc de conserver cette retenue tout en renforçant les indications quand une action échoue, quand une carte n’est pas compatible ou quand un service externe doit prendre le relais. Ajouter des panneaux partout affaiblirait l’interface ; apporter le bon renseignement au bon moment la rendrait plus fiable.
La solution ne consiste pas non plus à transformer chaque carte en mini-application. Il faut préserver l’accès direct au paiement, puis donner davantage de contrôle à ceux qui gèrent plusieurs cartes. Un repérage personnel, une organisation plus nette et des chemins de correction cohérents répondraient mieux à la maturité des utilisateurs sans ralentir les novices. La retenue est une force tant qu’elle n’efface pas les options utiles.
Verdict : très bon au moment décisif, moins solide dans les détours
Google Wallet est une interface bien jugée pour une tâche très concrète : retrouver un moyen de paiement et s’en servir sans détour. Sa hiérarchie favorise l’action, sa présentation rend les cartes familières et son usage quotidien s’allège avec l’habitude. Ce sont des réussites de conception, pas seulement des qualités de présentation. L’application comprend que la meilleure expérience à la caisse est celle qui ne demande pas d’attention inutile.
Ses faiblesses apparaissent dès que le parcours sort de cette ligne droite. L’organisation d’un portefeuille fourni manque de finesse, certains retours après action pourraient être plus explicites et les étapes impliquant une banque ou un partenaire ne donnent pas toujours une voie de récupération assez claire. La cohérence graphique est plus aboutie que la cohérence de tous les services réunis.
Je recommande donc l’application à celles et ceux qui veulent un portefeuille mobile simple et accessible, en gardant à l’esprit que sa tranquillité dépend aussi de la compatibilité de leurs cartes et de leurs services. Son meilleur choix reste sa présentation en cartes reconnaissables ; son chantier le plus important est de mieux accompagner les exceptions. Quand tout se passe bien, elle fait exactement ce qu’on attend d’elle. Quand quelque chose déraille, elle doit encore apprendre à expliquer le prochain geste avec la même netteté.